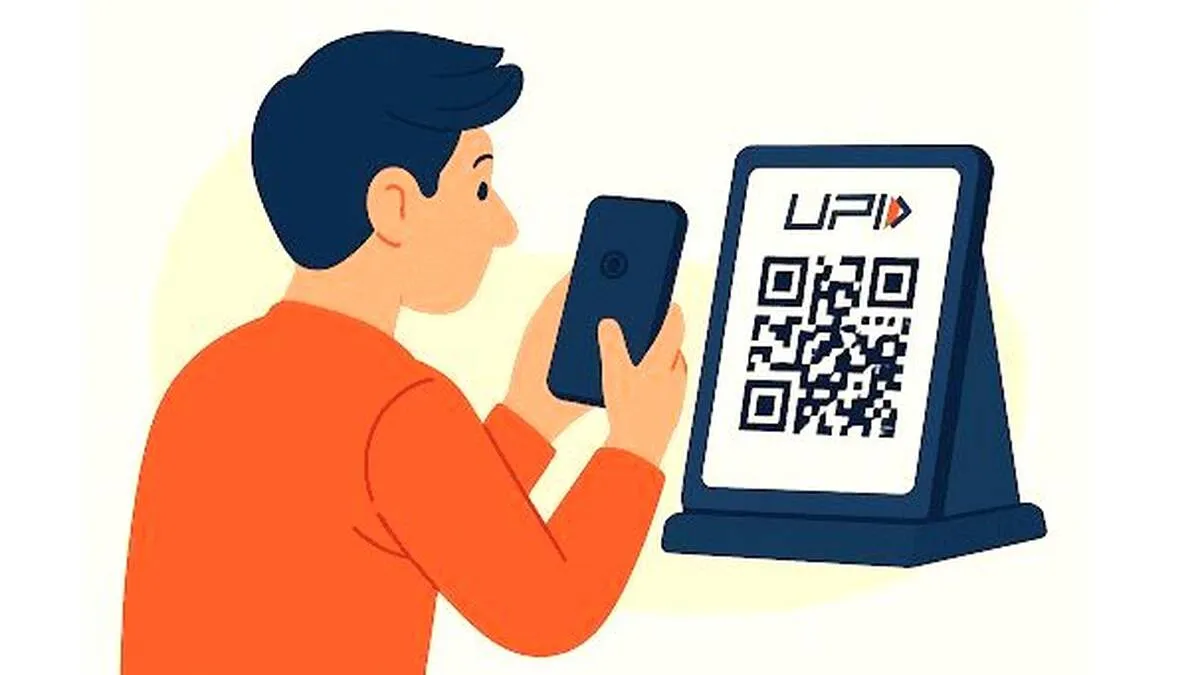
ഇന്ത്യൻ സാമ്പത്തിക രംഗത്ത് വിപ്ലവാത്മകമായ മാറ്റങ്ങൾ സൃഷ്ടിച്ച സാങ്കേതികവിദ്യയാണ് യു.പി.ഐ. തെരുവോരക്കച്ചവടക്കാർ മുതൽ വൻകിട മാളുകൾ വരെയുള്ള വ്യാപാര മേഖലകളിൽ യു.പി.ഐ അവിഭാജ്യ ഘടകമായി മാറിയിരിക്കുന്നു. നാണയത്തുട്ടുകളുടെയും നോട്ടുകളുടെയും സങ്കീർണ്ണതകളിൽ നിന്ന് സാമ്പത്തിക ഇടപാടുകളെ പൂർണ്ണമായും മോചിപ്പിക്കാൻ ഡിജിറ്റൽ സംവിധാനത്തിന് സാധിച്ചു. എന്നാൽ, അടുത്തകാലത്തായി യു.പി.ഐ ഇടപാടുകൾക്ക് ഫീസ് ഈടാക്കുന്നതുമായി ബന്ധപ്പെട്ട ചർച്ചകളും തീരുമാനങ്ങളും വ്യാപാര മേഖലയിൽ വലിയ ആശങ്കകൾ ഉയർത്തുന്നുണ്ട്. ഡിജിറ്റൽ ഇന്ത്യയുടെ നട്ടെല്ലായ യു.പി.ഐയിൽ ഫീസ് സമ്പ്രദായം വരുന്നത് ചെറുകിട-ഇടത്തരം വ്യാപാരികളെ എങ്ങനെയെല്ലാം ബാധിക്കുന്നു എന്നതും അവർ നേരിടുന്ന പ്രതിസന്ധികളും ആഴത്തിൽ പരിശോധിക്കേണ്ട വിഷയമാണ്.
2016-ൽ നാഷണൽ പേയ്മെന്റ് കോർപ്പറേഷൻ ഓഫ് ഇന്ത്യ അവതരിപ്പിച്ച യു.പി.ഐ, വളരെ പെട്ടെന്നാണ് ഇന്ത്യക്കാരുടെ ദൈനംദിന ജീവിതത്തിന്റെ ഭാഗമായത്. നോട്ടുനിരോധനവും കൊവിഡ് പ്രോട്ടോകോളുകളും വളർച്ചയുടെ വേഗം കൂട്ടി. ബാങ്ക് അക്കൗണ്ട് വിവരങ്ങളോ ഐ.എഫ്.എസ്.സി കോഡുകളോ ഇല്ലാതെ ഒരു ക്യൂ.ആർ (QR) കോഡ് സ്കാൻ ചെയ്തോ ഫോൺ നമ്പർ ഉപയോഗിച്ചോ നിമിഷങ്ങൾക്കകം പണം കൈമാറാം എന്നത് ഉപഭോക്താക്കൾക്കും വ്യാപാരികൾക്കും ഒരുപോലെ സൗകര്യപ്രദമായി. വ്യാപാരികൾക്ക് ബാങ്കുകളിൽ ചെന്ന് പണം നിക്ഷേപിക്കേണ്ട അസൗകര്യം ഒഴിവായി. അക്കൗണ്ടിലേക്ക് നേരിട്ട് പണം എത്തുന്നത് കണക്കുകൾ കൃത്യമായി സൂക്ഷിക്കാൻ സഹായിച്ചു. ബാങ്കിംഗ് ഇതര വിഭാഗങ്ങളെ സാമ്പത്തിക പ്രക്രിയയുടെ ഭാഗമാക്കാൻ യു.പി.ഐക്ക് കഴിഞ്ഞു എന്നത് യാഥാർത്ഥ്യമാണ്. എന്നാൽ, ഈ സംവിധാനം സൗജന്യമായി ലഭ്യമായിരുന്നതാണ് ഇതിന്റെ പ്രചാരത്തിന് പ്രധാന കാരണമായത്.
ഡിജിറ്റൽ ഇടപാടുകളിലേക്ക് മാറിയ വ്യാപാരികൾക്ക് ഫീസ് സമ്പ്രദായവും അനുബന്ധ പ്രശ്നങ്ങളും പലവിധത്തിലുള്ള ആഘാതങ്ങളാണ് ഉണ്ടാക്കുന്നത്. ചെറുകിട വ്യാപാരികളെ സംബന്ധിച്ച് അവരുടെ ലാഭവിഹിതം വളരെ കുറവാണ് (പലപ്പോഴും 2% മുതൽ 5% വരെ). ഇത്തരം സാഹചര്യത്തിൽ 1% അല്ലെങ്കിൽ 1.1% വരെ വരുന്ന എം.ഡി.ആർ ഫീസ് അല്ലെങ്കിൽ പ്രോസസിംഗ് ചാർജ് വ്യാപാരിക്ക് താങ്ങാൻ കഴിയുന്നതിലും അപ്പുറമാണ്. ഉദാഹരണത്തിന്, വളരെ കുറഞ്ഞ ലാഭത്തിൽ സാധനങ്ങൾ വിൽക്കുന്ന ഒരു പലചരക്ക് വ്യാപാരിക്ക് യു.പി.ഐ ഫീസ് നൽകേണ്ടി വന്നാൽ, അയാളുടെ ലാഭത്തിന്റെ നല്ലൊരു പങ്കും സർവീസ് ചാർജായി നഷ്ടപ്പെടുന്നു.
ഫീസ് ഭാരം ഒഴിവാക്കാൻ വ്യാപാരികൾ ഈ തുക ഉപഭോക്താവിൽ നിന്ന് ഈടാക്കാൻ ശ്രമിക്കുമ്പോൾ അത് തർക്കങ്ങൾക്ക് വഴിവെക്കുന്നു. ഉപഭോക്താക്കൾ അധിക തുക നൽകാൻ മടിക്കുകയും ഇത് കച്ചവടത്തെ പ്രതികൂലമായി ബാധിക്കുകയും ചെയ്യുന്നു. എന്നാൽ, ഫീസ് വ്യാപാരി തന്നെ സഹിക്കുകയാണെങ്കിൽ കടയുടെ ദൈനംദിന നടത്തിപ്പ് പ്രതിസന്ധിയിലാകുകയും ചെയ്യും.
ഫീസ് വർധനവ് ഭയന്ന് പല ചെറുകിട കച്ചവടക്കാരും യു.പി.ഐ ക്യൂ.ആർ കോഡുകൾ മാറ്റാനും വീണ്ടും "ക്യാഷ് ഒൺലി" രീതിയിലേക്ക് മടങ്ങാനും നിർബന്ധിതരാകുന്നു. ഡിജിറ്റൽ സമ്പദ്വ്യവസ്ഥയിലേക്ക് ഇന്ത്യ മുന്നേറുമ്പോൾ, ഇത്തരം നടപടികൾ പിന്നോട്ടുള്ള പോക്കിന് കാരണമാകുന്നു.
യു.പി.ഐ ഇടപാടുകൾ ഉറപ്പുവരുത്താൻ വ്യാപാരികൾ ഉപയോഗിക്കുന്ന 'സൗണ്ട് ബോക്സ്' ഉപകരണങ്ങൾക്ക് പേയ്മെന്റ് ആപ്പ് കമ്പനികൾ പ്രതിമാസം വാടക ഈടാക്കുന്നുണ്ട്. ഇതിന് പുറമെയാണ് പോസ് മെഷീനുകളുടെ കമ്മീഷനും വാടകയും. ഈ ചെലവുകൾക്ക് പുറമെ യു.പി.ഐ ഫീസ് കൂടി വരുമ്പോൾ ചെറുകിട വ്യാപാരികളുടെ സാമ്പത്തിക ഭാരം ഇരട്ടിക്കുകയാണ്.
ഫീസ് നൽകിയാലും കൃത്യമായ സേവനം ലഭിക്കുന്നില്ലെന്ന പരാതിയും ശക്തമാണ്. പലപ്പോഴും ബാങ്ക് സെർവർ തകരാറുകൾ മൂലം ഉപഭോക്താവിന്റെ അക്കൗണ്ടിൽ നിന്ന് പണം പിടിക്കപ്പെടുകയും വ്യാപാരിയുടെ അക്കൗണ്ടിൽ എത്താതിരിക്കുകയും ചെയ്യുന്നു. ഇത്തരം സന്ദർഭങ്ങളിൽ പണം തിരികെ ലഭിക്കാൻ ദിവസങ്ങളെടുക്കുന്നത് വ്യാപാരികളുടെ ദൈനംദിന മൂലധനത്തെ ബാധിക്കുന്നു. യു.പി.ഐക്ക് കടുത്ത ഫീസ് ഏർപ്പെടുത്തിയാൽ ആളുകൾ വീണ്ടും വലിയ തോതിൽ പണമിടപാടുകളിലേക്ക് മടങ്ങും. ഇത് ഡിജിറ്റലൈസേഷൻ വഴി കൈവരിച്ച സുതാര്യതയെ തകർക്കുകയും നികുതി വെട്ടിപ്പിനും അനാവശ്യ കറൻസി അച്ചടിക്കുമുള്ള ചെലവുകൾ വർധിപ്പിക്കുകയും ചെയ്യും.
വൻകിട കോർപ്പറേറ്റ് റീട്ടെയിൽ സ്ഥാപനങ്ങൾക്ക് ഇത്തരം സർവീസ് ചാർജുകൾ എളുപ്പത്തിൽ കൈകാര്യം ചെയ്യാൻ സാധിക്കും. എന്നാൽ ഗ്രാമീണ മേഖലയിലെയും നഗരങ്ങളിലെയും സാധാരണ കച്ചവടക്കാർക്ക് ഇത് സാധിക്കാതെ വരികയും, അവർ വിപണിയിൽ നിന്ന് പുറന്തള്ളപ്പെടുകയും ചെയ്യും.
ഇന്ത്യയിലെ സാധാരണക്കാരായ കോടിക്കണക്കിന് മനുഷ്യരെ ഡിജിറ്റൽ സാമ്പത്തിക വ്യവസ്ഥയിലേക്ക് കൈപിടിച്ചുയർത്തിയത് യു.പി.ഐ ആണ്. അതിൽ വ്യാപാരികൾ വഹിച്ച പങ്കു വളരെ വലുതാണ്. യു.പി.ഐ സംവിധാനം ജനകീയമായതോടെ പലരും പണം കൈയിൽക്കൊണ്ട് നടക്കാറില്ല. മോഷണം ഭയന്ന് പണം കൈയിൽക്കൊണ്ട് നടക്കുന്നതും പലരും ഒഴിവാക്കി. ബസിൽ വരെ യു.പി.ഐ ഇടപാടുകൾ വന്നതോടെ പലരും പേഴ്സ് പോലും കൈയിൽ കരുതാറില്ല. ഇത്തരത്തിൽ ഇടപാടുകൾ എളുപ്പമായി നിന്നിടത്ത് നിന്ന് വീണ്ടും പഴയകാലമെത്തുമോ എന്ന ആകുലതയിലാണ് ജനങ്ങൾ. നിരക്ക് പിൻവലിക്കണമെന്നാവശ്യപ്പെട്ട് കേന്ദ്ര ധനകാര്യ വകുപ്പിലേക്ക് ലക്ഷക്കണക്കിന് ഇമെയിലുകൾ അയക്കുന്ന ഇമെയിൽ ചലഞ്ച് വ്യാപാരികൾ സംഘടിപ്പിച്ചിരുന്നു. ഈ മാസം 15ന് വ്യാപാരികൾ യു.പി.ഐ ഇടപാടുകൾ ബഹിഷ്ക്കരിക്കും. ഇതിന് പുറമെ ജില്ലാതലങ്ങളിൽ കേന്ദ്രസർക്കാർ ഓഫിസുകളിലേക്ക് പ്രതിഷേധ പരിപാടികളും സംഘടിപ്പിക്കും.
ആധുനിക സാങ്കേതികവിദ്യയുടെ നേട്ടങ്ങൾ വ്യാപാരികൾക്കും ഉപഭോക്താക്കൾക്കും ഒരുപോലെ ലഭിക്കുമ്പോഴാണ് സമ്പദ്വ്യവസ്ഥ ആരോഗ്യകരമാകുന്നത്. യു.പി.ഐയുടെ പരിപാലനത്തിനും വളർച്ചയ്ക്കും ഫണ്ട് ആവശ്യമാണെന്നത് സത്യമാണെങ്കിലും, അതിന്റെ ഭാരം ചെറുകിട വ്യാപാരികളുടെ മേൽ അടിച്ചേൽപ്പിക്കുന്നത് തിരിച്ചടിയാകും. ബാങ്കുകൾ, പേയ്മെന്റ് ആപ്പുകൾ, സർക്കാർ, വ്യാപാരി പ്രതിനിധികൾ എന്നിവർ ഒരുമിച്ചിരുന്ന് എല്ലാവർക്കും സ്വീകാര്യമായ ഒരു സാമ്പത്തിക മാതൃക രൂപപ്പെടുത്തുകയാണ് അടിയന്തരമായി ചെയ്യേണ്ടത്. എങ്കിൽ മാത്രമേ "ഡിജിറ്റൽ ഇന്ത്യ" എന്ന സ്വപ്നം തടസ്സങ്ങളില്ലാതെ മുന്നോട്ട് കുതിക്കുകയുള്ളൂ.


|
അപ്ഡേറ്റായിരിക്കാം ദിവസവും
ഒരു ദിവസത്തെ പ്രധാന സംഭവങ്ങൾ നിങ്ങളുടെ ഇൻബോക്സിൽ |




 HOME
 LATEST
 AUDIO
 NOTIFIED NEWS
 POLL
 KERALA
 LOCAL
 NEWS 360
 CASE DIARY
 CINEMA
 OPINION
 PHOTOS
 LIFESTYLE
 SPIRITUAL
 INFO+
 ART
 ASTRO
 CARTOONS
 LITERATURE
 ZOOM

 |